AGRO QUE CARREGA O BRASIL? Calote bilionário, terras nas mãos dos bancos e a conta que sobra para a sociedade
Inadimplência rural chega a R$ 48 bilhões, grandes produtores resistem à renegociação, bancos retomam fazendas e novas linhas de crédito levantam uma pergunta incômoda: quem vai pagar essa conta?
14/11/2026 19:09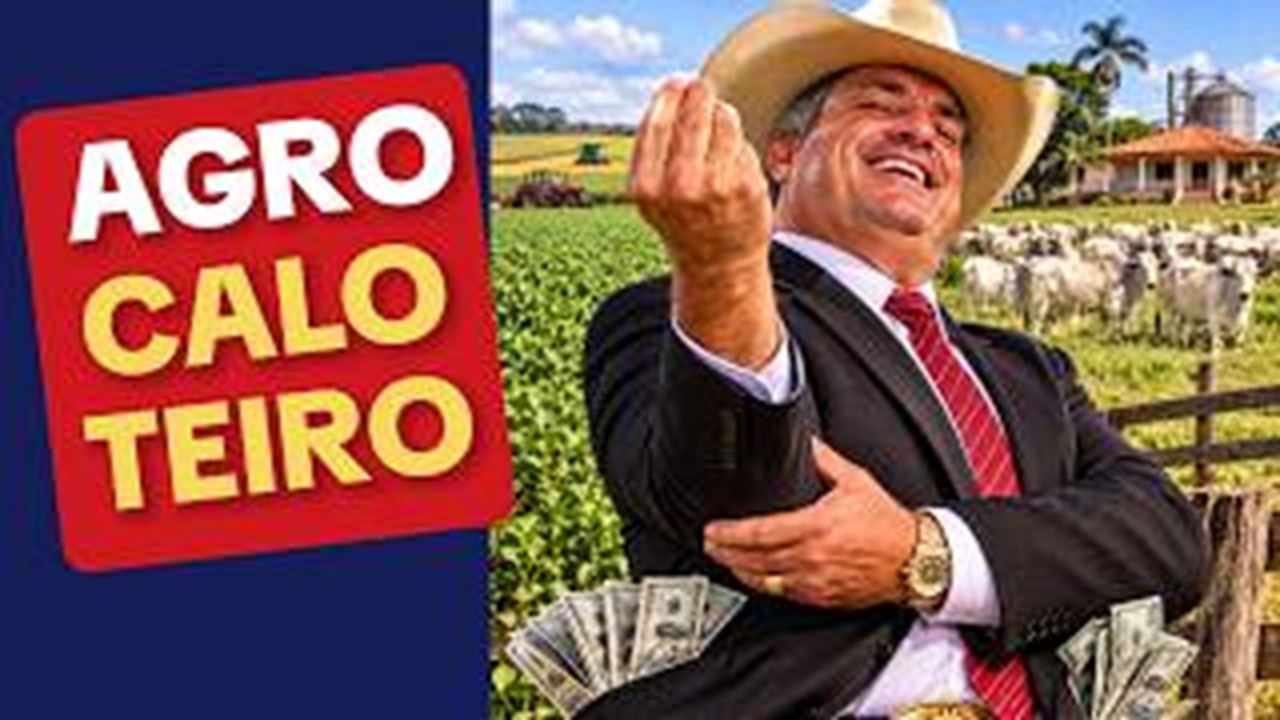
Durante anos, o agronegócio brasileiro construiu uma narrativa de protagonismo econômico, apresentando-se como o setor que sustenta o país, movimenta a economia, garante alimentos e carrega o Brasil nas costas. Mas, quando a conta chega, surge uma contradição que precisa ser enfrentada: como um segmento que reivindica tamanho protagonismo pode acumular dezenas de bilhões de reais em dívidas não pagas e, ainda, ter parte de seus grandes produtores apontada por um dos principais bancos públicos do país como resistente à renegociação? A inadimplência rural alcançou R$ 48 bilhões em junho de 2026, e o problema já ultrapassou os limites das propriedades rurais.
O discurso de quem carrega o Brasil resiste ao teste da conta?
Os números são expressivos. Em cinco anos, a inadimplência no crédito rural saltou de R$ 2 bilhões para R$ 48 bilhões, uma alta de 2.300%. A taxa passou de 0,54% para 5,63%. O volume de operações consideradas problemáticas pelo Banco Central ultrapassou R$ 72 bilhões.
O dado que mais chama a atenção é a concentração das dívidas: R$ 29 bilhões estão associados a produtores rurais de alta renda. Ou seja, a crise não pode ser explicada apenas pelas dificuldades enfrentadas por pequenos agricultores, pela agricultura familiar ou por produtores atingidos por eventos climáticos.
Em 12 de novembro, a presidente do Banco do Brasil, Tarciana Medeiros, afirmou que parte dos médios e grandes produtores inadimplentes se recusou a pagar dívidas, negociar operações ou apresentar novas garantias, mesmo diante de programas de repactuação oferecidos pela instituição. A declaração foi feita durante a apresentação dos resultados do terceiro trimestre de 2026.
A executiva também diferenciou os produtores que procuram o banco para regularizar seus débitos daqueles que permanecem inadimplentes sem apresentar alternativas. Segundo ela, aproximadamente 90% dos clientes do agronegócio continuam pagando suas operações em dia.
A ressalva é necessária: não se pode colocar todo o setor no mesmo balaio. Existem produtores que enfrentam dificuldades reais, buscam renegociação e continuam tentando manter suas atividades. Mas também existe uma parcela de devedores de médio e grande porte cuja postura, segundo o próprio Banco do Brasil, levanta questionamentos sobre responsabilidade financeira.
A pergunta é inevitável: se o discurso é de que o agro carrega o Brasil, quem responde quando uma parte de seus protagonistas deixa de honrar os compromissos assumidos?
A crise é do produtor, mas o prejuízo chega a todos
O problema não está restrito aos contratos entre agricultores e instituições financeiras. O Banco do Brasil, um dos principais financiadores do setor, sentiu o impacto da deterioração da carteira rural. Em 2025, seu lucro caiu 45%, resultado atribuído principalmente à inadimplência do agronegócio.
No terceiro trimestre de 2026, o lucro líquido ajustado da instituição foi de R$ 1,27 bilhão, queda de 66,5% em relação ao mesmo período do ano anterior, segundo dados divulgados pelo banco.
Quando a inadimplência pressiona uma instituição financeira pública, a discussão deixa de ser exclusivamente privada. O custo do crédito, a capacidade de financiamento e a própria sustentabilidade financeira do banco passam a integrar o debate sobre o uso dos recursos e a gestão do dinheiro público.
E existe outro efeito: o dinheiro que deixa de retornar aos bancos compromete a capacidade de financiar novas operações. O resultado pode atingir produtores adimplentes, fornecedores, trabalhadores, comerciantes e municípios cuja economia depende diretamente da atividade agropecuária.
Se o prejuízo se espalha pela sociedade, a responsabilidade pelo pagamento também precisa ser discutida publicamente.
Bancos viram donos de fazendas. E o produtor perde a terra?
Enquanto a inadimplência cresce, os bancos mudam a forma de proteger seus empréstimos. A alienação fiduciária ganhou espaço nos contratos rurais e permite que a instituição financeira consolide a propriedade do imóvel dado em garantia quando a dívida não é paga, observados os procedimentos legais.
No Banco do Brasil, a participação dessa modalidade nas operações com grandes produtores saltou de 3% para 63% entre as safras 2024/2025 e 2025/2026. A instituição iniciou a retomada definitiva de mais de 130 imóveis rurais.
O Santander também estruturou fundos de investimento do agronegócio, os Fiagros, para administrar propriedades retomadas.
A mudança merece atenção. Bancos tradicionalmente conhecidos por financiar a produção passam a administrar ativos rurais, enquanto produtores endividados podem perder propriedades utilizadas como garantia.
A questão não é defender o calote nem impedir a cobrança de dívidas legítimas. É compreender o tamanho da transformação: quem deveria produzir passa a correr o risco de perder a terra, enquanto instituições financeiras ampliam sua presença no mercado imobiliário rural.
Crédito novo para pagar dívida velha: solução ou adiamento da crise?
É aqui que surge uma das questões mais delicadas. O governo federal criou mecanismos para facilitar a renegociação das dívidas rurais, incluindo a Medida Provisória 1.376/2026, que prevê uma linha de composição de passivos com recursos de diferentes fontes financeiras.
A regulamentação estabeleceu prazo de até oito anos para pagamento, com possibilidade de carência de dois anos para amortização do principal. Os juros, entretanto, ficam sujeitos à livre negociação entre as partes.
A proposta levanta uma discussão que não pode ser ignorada: até que ponto oferecer novos financiamentos para quitar dívidas antigas resolve o problema estrutural do endividamento?
Renegociar pode ser necessário para evitar que produtores economicamente viáveis percam suas propriedades e interrompam a produção. Mas transformar dívidas vencidas em novos contratos não significa, automaticamente, recuperar a capacidade financeira de quem tomou o empréstimo.
Também é preciso perguntar quais serão as garantias exigidas, quais juros serão cobrados, quem assumirá o risco de inadimplência e quais critérios determinarão os beneficiários.
O Banco Central autorizou as instituições financeiras a contratar essas operações, mas a decisão de conceder o crédito permanece com os bancos. Não se trata, portanto, de dinheiro gratuito nem de perdão automático das dívidas.
E há um ponto fundamental: o produtor que paga suas obrigações em dia também precisa ser considerado nessa equação. Não seria razoável construir um sistema no qual a inadimplência recorrente resulte em condições sistematicamente mais vantajosas do que aquelas oferecidas a quem mantém seus compromissos.
A conta chega ao comércio, às máquinas e à mesa do brasileiro
A crise já apresenta reflexos na cadeia produtiva. As vendas de colheitadeiras caíram 85% desde 2022, segundo os dados do material de referência. Em regiões dependentes do agronegócio, estabelecimentos comerciais fecham as portas e produtores ameaçam deixar de plantar diante da dificuldade de acesso ao crédito.
O problema pode alcançar a próxima etapa da produção agrícola. Sem financiamento, parte dos produtores pode reduzir investimentos ou abandonar o plantio, com consequências potenciais para a oferta de alimentos.
É uma cadeia de efeitos que começa na dívida, passa pelo crédito, atinge a produção e pode chegar ao consumidor.
A discussão, portanto, não é contra o agronegócio. É sobre responsabilidade, transparência e igualdade de tratamento. O Brasil precisa de um setor rural forte, produtivo e financeiramente sustentável. Mas também precisa de regras que não transformem o endividamento irresponsável em um problema socializado, enquanto os ganhos permanecem privados.
Afinal, quem vai pagar a conta?
O agronegócio tem importância econômica inegável, mas tamanho econômico não pode significar imunidade à cobrança. Quem toma crédito precisa honrar contratos. Quem enfrenta dificuldades comprovadas precisa encontrar mecanismos justos de renegociação. E quem administra dinheiro público deve explicar com clareza os critérios utilizados para socorrer setores econômicos.
Se o produtor perde a terra, o banco assume o prejuízo ou recupera a garantia. Se o crédito público é comprometido, a sociedade precisa cobrar transparência. Se novas linhas são abertas para renegociar dívidas, é necessário saber quem será beneficiado e quais serão as contrapartidas.
O discurso de que o agro carrega o Brasil precisa valer também na hora de assumir responsabilidades. Afinal, não existe setor grande demais para prestar contas, nem atividade econômica importante demais para ficar acima das regras. O agro quer continuar sendo apresentado como o motor do Brasil. Mas, quando o motor quebra, não pode ser sempre o contribuinte chamado para pagar o conserto.
Por Redação Notícia10