Alimentos da cesta básica terão alíquota zero de novos tributos a partir de janeiro de 2027
Medida faz parte da reforma tributária regulamentada pela Lei Complementar nº 214/2025 e prevê isenção total para itens como arroz, feijão, carnes, leite e ovos, além de redução de 60% para outros produtos
13/11/2026 20:50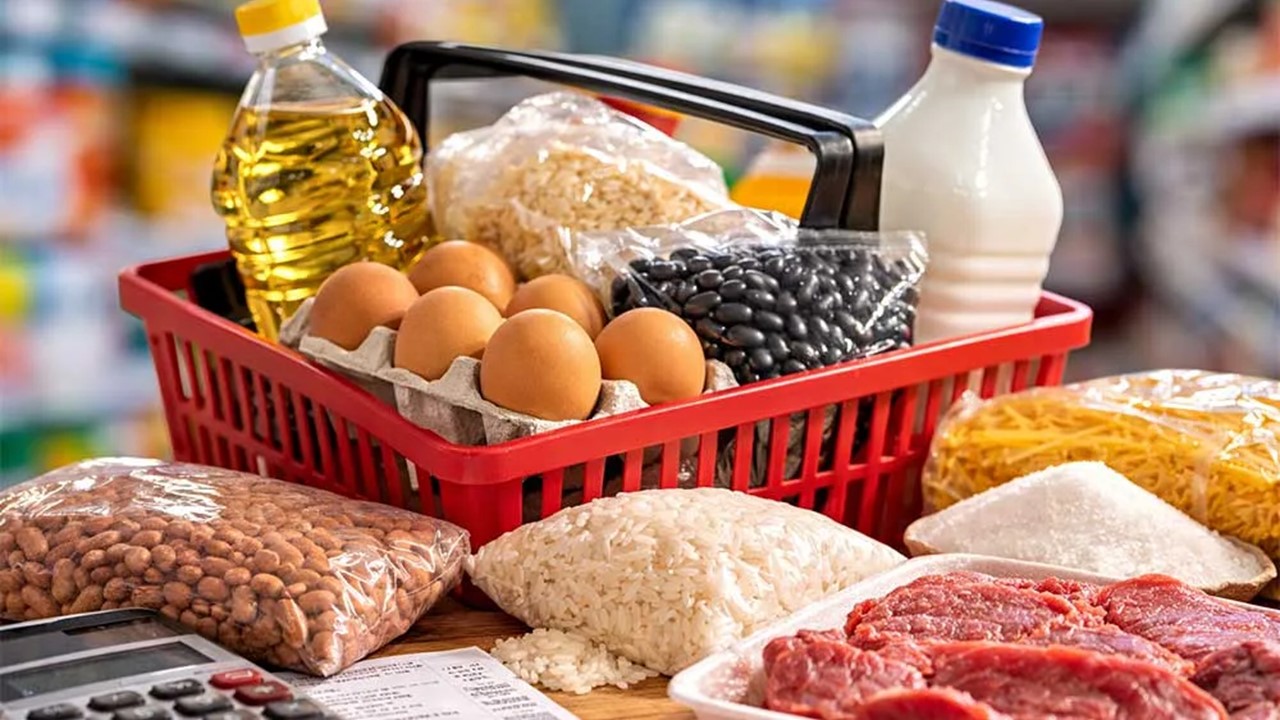
Alimentos da cesta básica nacional, como arroz, feijão, carnes, leite e ovos, terão alíquota zero dos novos tributos sobre o consumo a partir de janeiro de 2027. A medida faz parte da reforma tributária regulamentada pela Lei Complementar nº 214/2025, que estabelece a isenção para determinados alimentos e uma redução de 60% na alíquota de outros produtos, conforme informações do portal Band.
A mudança integra a implementação do Imposto sobre Valor Agregado (IVA), composto pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS), que substituirão gradualmente o modelo atual de cobrança sobre o consumo.
Entre os alimentos contemplados com alíquota zero estão carnes bovinas, suínas, de aves, ovinos e caprinos, além de peixes, com exceções como salmão, atum e bacalhau. A relação também inclui arroz, feijão, trigo, milho, aveia, mandioca e massas simples. Leite, queijos, manteiga, margarina e ovos também fazem parte da lista, assim como frutas, legumes e verduras frescos. Outros produtos incluídos na isenção são café, açúcar, sal, pão francês e fórmulas infantis.
A legislação prevê ainda redução de 60% na alíquota dos novos impostos para alimentos não incluídos na lista de isenção total, entre eles óleos vegetais como os de soja, milho e canola, sucos naturais sem adição de açúcar, polpas de frutas, pão de forma, extrato de tomate, mel natural e leite fermentado.
Segundo Fabiana Marastoni, especialista tributária da consultoria IOB, as empresas precisam identificar corretamente quais produtos terão alíquota zero e quais estarão sujeitos à tributação reduzida. "A Reforma promoverá mudanças significativas. A definição clara de quais itens possuem alíquota zero e quais têm redução é o primeiro passo para o compliance das empresas", afirma à Band.
A especialista também destaca a importância da Nomenclatura Comum do Mercosul (NCM/SH), utilizada para classificar mercadorias. Além do código, fatores como a composição e a finalidade dos alimentos são considerados para determinar a aplicação dos benefícios fiscais. "Para garantir a isenção ou a redução, o contribuinte deve estar com a NCM rigorosamente atualizada. Um erro no código pode levar ao pagamento indevido de impostos ou a multas em fiscalizações futuras", alerta Marastoni.
A implementação da reforma começou em 2026, considerado período de testes. Durante essa etapa, a CBS e o IBS devem constar nas notas fiscais com alíquota simbólica de 0,1%, sem recolhimento efetivo dos valores, permitindo que as empresas adaptem seus sistemas de gestão. "Este valor servirá apenas para o cálculo de créditos nas etapas seguintes da cadeia produtiva, sem pesar no bolso do consumidor inicialmente", explica Fabiana.
A partir de janeiro de 2027, terá início a cobrança efetiva dos novos tributos, conforme o calendário de transição. Para os produtos com alíquota zero, a legislação também permite que as empresas mantenham os créditos tributários das etapas anteriores da produção. "A legislação garante que, mesmo vendendo com alíquota zero, a empresa possa manter os créditos das etapas anteriores da produção. Isso é fundamental para evitar a cumulatividade, um dos grandes gargalos do sistema atual", conclui Fabiana Marastoni.
Por Redação Notícia10